承保产能收紧
气候变化推高了赔付负担,直保公司与再保险公司之间的并购减少了可承保的公司数量。当单一公司不再能够独立承保时,组建共保体就需要结构化的市场准入渠道。
风险安排
2027年起全面开放
一个市场平台,携手组建共保体。
找到您在市场中的位置 保险经纪人
代表客户,通过平台安排其风险,并就承保范围、条件和参与份额进行谈判。
 承保代理机构
对风险进行专业审核,并在承保授权范围内为保险公司拟定报价方案。
 直保公司
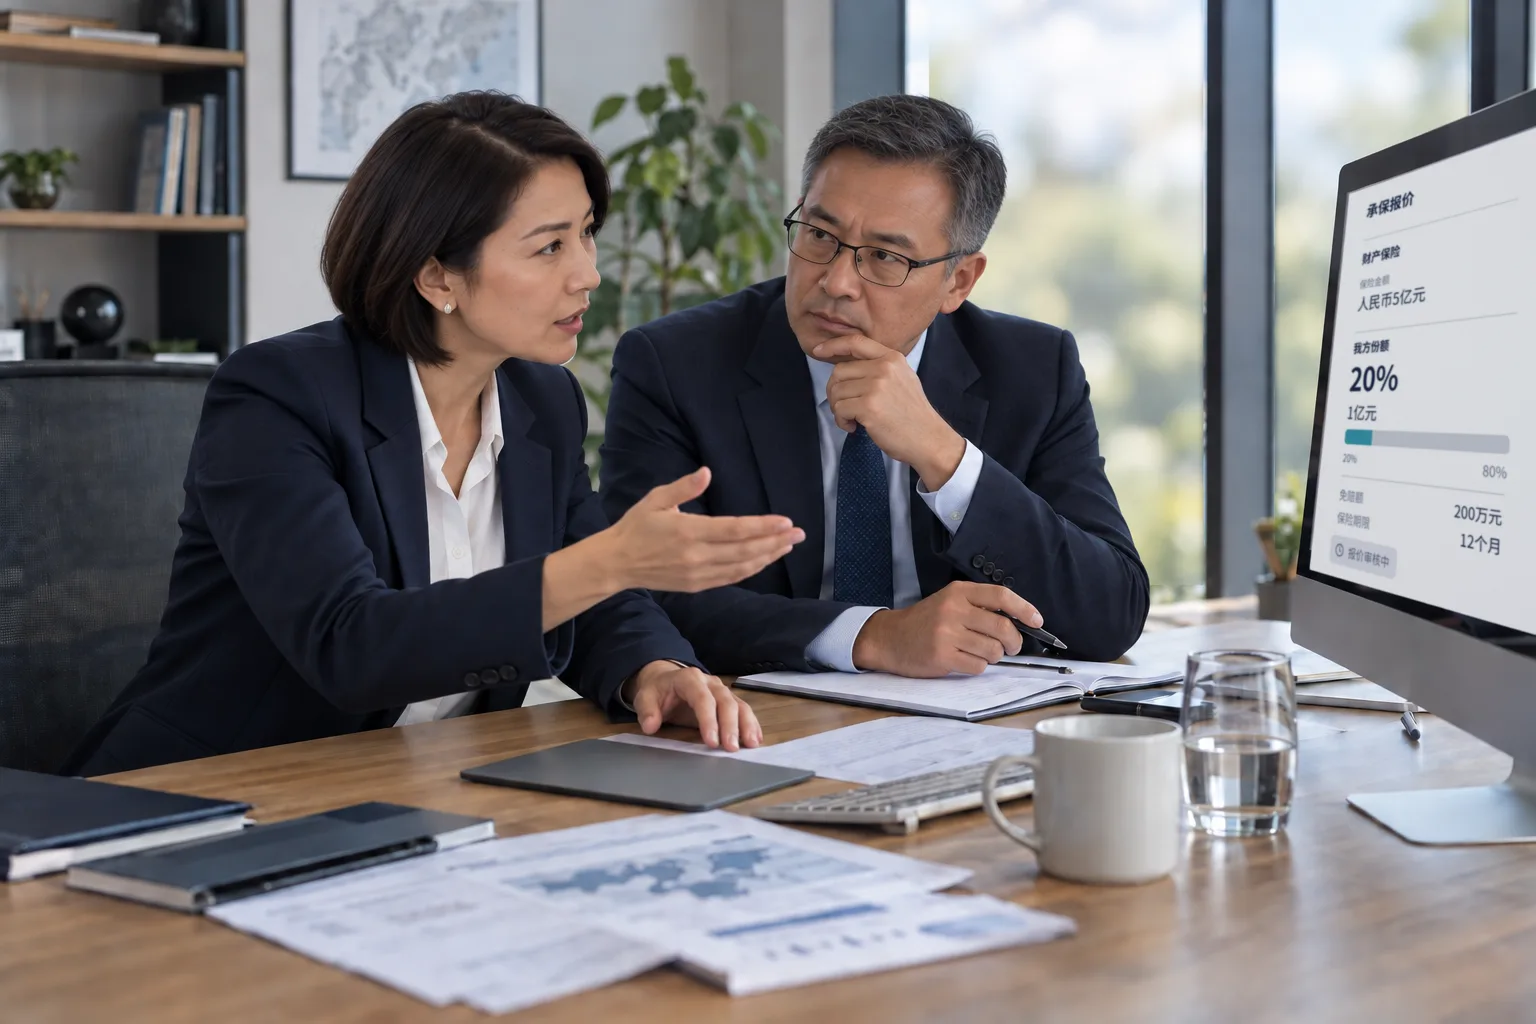
评估风险,并就自身的风险承接、承保条件和参与份额作出决策。
 再保险公司
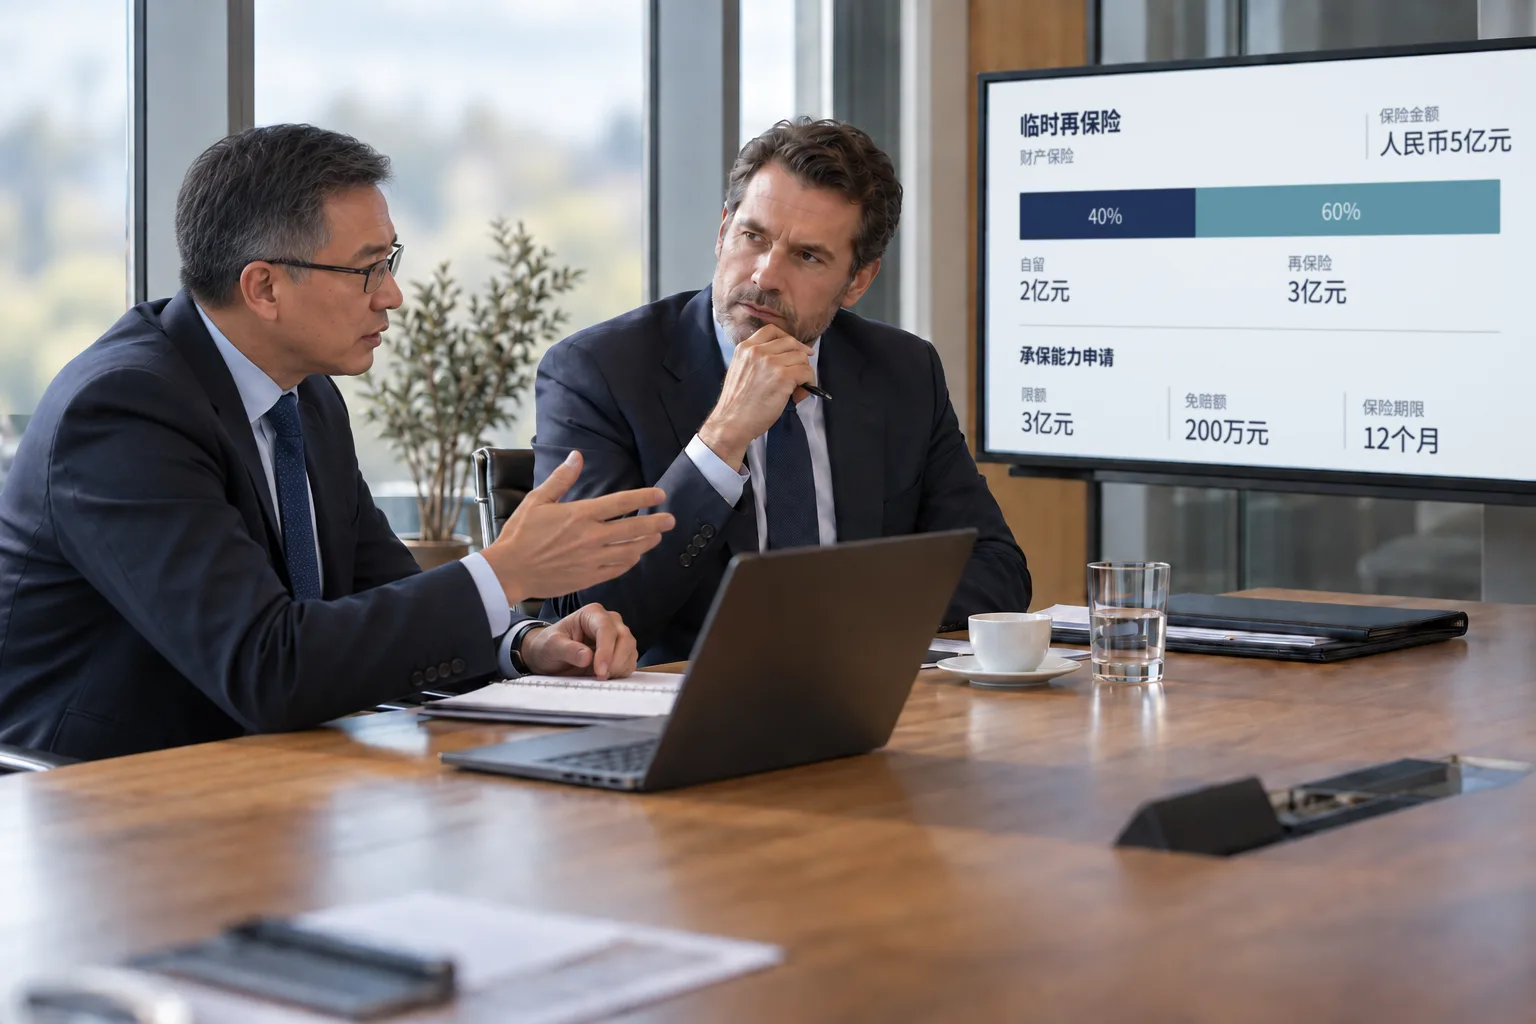
审核单个风险,并向直保公司提供临时分保产能。
气候变化推高了赔付负担,直保公司与再保险公司之间的并购减少了可承保的公司数量。当单一公司不再能够独立承保时,组建共保体就需要结构化的市场准入渠道。
金融机构必须依据 Art. 28 及后续条款,对其 ICT 第三方服务提供商进行存档记录。零散的邮件往来不构成有效证明。
通过电话、表格和邮件完成的风险安排,会产生差错、重复劳动和责任风险。
Corisq 填补这三处空白:结构化的市场准入、DORA 就绪的存档记录、杜绝信息断点。
每一项工业风险都是个案。因此需要结构化的不是风险本身,而是处理流程:从第一份风险信息采集表,到最终确认的共保体。
 人工智能合成内容
Corisq 面向决策层:保险经纪人、承保代理机构和直保公司。以下是平台为每一种角色带来的改变:
您以结构化方式发起询价,并在同一个项目中完成共保体组建,明确主承保人和各方份额,全程符合 DORA 存档要求,无需邮件反复往来。这缩短了风险安排周期,降低了因信息断点产生的责任风险,而您的决策权始终完整保留。
双重角色,无需切换系统:您可以在同一平台上既安排风险,又代表授权保险公司承保份额。授权保险公司一方与贵机构自身承保业务之间的隔离,由系统在技术上强制实现,每一步操作都向授权保险公司留有可核验的记录。这在监管层面为您提供保障,并增强您的谈判地位。
您的 CUO 仪表盘呈现结构化的风险信息,而非杂乱的文件附件。您的承保画像会预先按险种、承保地域、保额区间和最高承保份额进行筛选;承保人员只会看到符合贵司承保偏好的项目。安排进度随时可见,由您逐单决定担任主承保人还是跟随承保人。对于临时分保业务,同一平台同样提供结构化的风险资料包,而非零散的邮件询价。
除核心流程外,以下是支持日常业务处理的功能。
各公司在将项目交由平台处理前,通常会先厘清以下四点。
DORA 项下的义务由作为金融机构的贵司承担。对贵司而言,Corisq 是符合 (EU) 2022/2554 号条例 Art. 3 Nr. 19 规定的 ICT 第三方服务提供商,并为贵司提供所需的各项基础条件。在这个意义上,本平台具备以下 DORA 就绪能力:
任何一方都看不到其他公司的报价,只能看到自己的报价和整体安排进度。这一隔离机制基于反垄断合规要求,并已固化于平台架构之中。
我们依据 GDPR 处理个人数据。平台运行于位于德国的数据中心,不计划将数据传输至第三国。在业务层面,我们同时遵循各市场当地的监管与合同法框架。一旦取得相关认证,我们会及时公布。
我们仅向数量有限、事先经过沟通了解的公司开放平台。相较于参与方数量,我们更看重询价需求和承保意愿的质量,也不宣称覆盖整个市场。